

今年8月11日,韓國韓華集團通過旗下韓華宇航子公司韓華防務美國公司向奧斯塔美國公司發出收購要約,初步估值在10.5到12億美元之間。收購標的涵蓋奧斯塔美國公司法人實體、位於亞拉巴馬州莫比爾的造船廠設施及其在美國本土的運營維護資產。目前,奧斯塔公司董事會已批准韓華集團對奧斯塔美國公司開展盡職調查。
韓華集團擬收購奧斯塔美國公司,並非單純企業自主商業行為,而是嵌入韓國整個國家軍工“出海”戰略中的一個具體環節,體現了國家頂層牽引、大型企業落地執行的軍工發展模式和聯合軍貿機制。雖然這筆交易尚未塵埃落定,但折射出韓美國防軍工領域合作的持續深入綁定,值得作為韓國依托本土造船優勢進軍美國高端軍用造船市場的標志性事件予以解讀。
國家戰略引領下的“韓國戰隊”
海外並購防務企業蘊含多重產業與戰略價值。作為一個內需市場有限的半島工業國,韓國歷來對此有著充分認識,並積極推進軍工“出海”戰略。
韓國此次的海外並購行動,相當於直接拿到了目標國的防務供應商資質,提前布局目標國防務市場、搶佔全球份額。大量軍工海外訂單有助於持續攤薄裝備自研成本,維持本國完整軍工產業鏈,並反向拉動特種材料、精密機械、軍工芯片等高新技術產業迭代,實現本國產業升級。
其戰略意義還體現在外交和安全層面:通過軍工“出海”,深度參與目標國造船體系,可強化雙方防務合作、穩固同盟紐帶,拓展全球地緣戰略空間,提升本國的國際話語權和軍事影響力。
進入21世紀,伴隨著韓國高端軍工產業鏈成熟,韓國政府把軍工“出海”作為頂層戰略,明確將軍工產業定位為國家戰略性支柱產業,並建立了部門協同的舉國推進體系。
2006年,韓國成立防衛事業廳(DAPA),專職統籌防務產業發展、軍品出口與跨國軍貿合作。隨后,韓國陸續出台專項扶持政策,加大信貸支持力度,由國家元首帶隊出訪推銷本國軍工產品,政企協同布局國際防務市場。
為了避免國內惡性競價損耗韓國海外競爭力,2025年2月,在防衛事業廳牽頭下,韓國兩大軍工巨頭——現代重工(現代集團)和韓華海洋(韓華集團)簽署行業自律協議,規范海外競標。
這形成了一套由政府整合國內頭部企業“抱團出海”的政企聯合軍貿機制,該機制被韓國官方稱為“韓國戰隊”(Team Korea)。其特點是:政府負責打通政治、外交和金融壁壘,企業負責裝備交付與項目落地。
2022年11月,時任韓國總統尹錫悅在首次軍工出口戰略會議上提出目標:力爭到2027年成為全球第四大防務出口國、全球軍貿市場份額達5%。根據斯德哥爾摩國際和平研究所(SIPRI)發布的年度主要武器交付統計數據,韓國已於2025年躍居全球第四大武器出口國,份額約佔6%。“韓國戰隊”模式已經取得了階段性成果。
軍工“出海”戰略的急先鋒
在此模式下,韓華集團是響應國家戰略向外布局最為積極的主體之一。作為韓國頭部軍工企業,其旗下韓華宇航(原韓華防務)、韓華海洋和韓華系統3大子公司分別負責航空航天與陸戰裝備、軍民船舶建造和全域軍工電子業務,覆蓋陸海空天一體化軍工產業鏈。
自2021年起,韓華集團先后獲得澳大利亞、阿聯酋、埃及、波蘭等國大額軍工裝備訂單,憑借AS9自行火炮、“天宮-2”防空導彈、“天舞”多管火箭炮等大型地面裝備相繼打開西方及中東市場,並在澳大利亞、波蘭等國聯合投資建廠,深度布局多國軍工產業。
其下一個目標是鎖定美國市場。2024年6月,韓華集團宣布以1億美元的金額收購美國費城造船廠100%股權,並於同年12月完成交割,成立韓華費城造船廠。2025年8月,韓華集團又宣布投入50億美元中長期改造資金,用於修建船塢、碼頭等基礎設施,目標是10年內將該造船廠的產能由每年不足2艘提升至10艘。
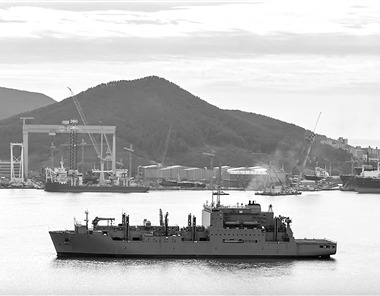
收購費城造船廠,是韓國企業首次收購美國本土大型造船廠,也標志著韓國軍工“出海”戰略重心開始轉向。隨后,韓華集團加速進入美國造船市場,承接美國海事管理局5艘國家安全多任務船建造項目﹔韓華海洋巨濟造船廠獲得美國海軍“艦船維修主協議”(MSRA)資質認証。2025年3月,美國海軍“沃利·施艾拉”號(T-AKE-8)在韓華海洋巨濟造船廠完成大修,這是韓國造船廠首次參與美國海軍軍事海運司令部艦船維修項目。
所謂“艦船維修主協議”,是美國海軍對艦船維修服務質量和可靠性進行嚴格評估后給出的重要資質認証。獲得該資質是參與美國海軍各類維修項目的前提。對韓華而言,其深遠意義在於積累長期維保合作經驗,打造競標美軍軍用輔助艦船建造訂單的核心優勢。
一拍即合的利益同盟
韓華集團能夠順利開拓並加速進入美國軍用造船市場,主要在於美國因本土產業空心化造成造船工業萎縮、資源緊張,存在迫切的造船產能修復與提升需求。全球知名航運咨詢機構克拉克森的研究數據顯示,截至2025年,美國無一家船企進入“全球前30大造船集團”排名,在全球商船市場份額中佔比不到1%。
為復興造船業,美國政府制訂了多層次復蘇計劃,包括聯邦政府承諾長期穩定的資金投入、美國本土造船工業改革等。然而,受限於勞動力斷層、供應鏈薄弱、基礎設施陳舊落后等問題,短期內難有根本改觀。
維持海上優勢是美國推動其印太戰略的關鍵。早在2017年,美國便通過國防授權法案確立艦隊規模建設目標。2026年5月,美國海軍公布最新造艦計劃,要求到2031財年打造一支由450艘有人和無人艦艇組成的新型混合艦隊。要實現此目標,解決美國本土造船產能嚴重不足的問題刻不容緩。
與國外船廠開展合作,由外部向美國造船工業基地注入能力、資本和技術,已成為美國推進國家戰略的必要選項。韓國作為全球第二大造船工業國,憑借可彌補美國造船工業短板的產業優勢,以及經過長期驗証的標准化造船工藝和數字化船廠技術,雙方達成合作順理成章。
在此背景下,2025年7月底,在韓美關稅談判陷入僵持、瀕臨破裂的關鍵節點,韓國代表團順勢提出“讓美國造船業再次偉大”(MASGA)的倡議,承諾向美國造船業投資1500億美元,用於升級造船能力、培訓工人,緩解美國海軍艦船維護任務積壓現狀,並提議在美國本土合作建造艦船。
該提議得到了美方高度認可,雙方迅速達成貿易協議。2026年5月,美國商務部與韓國產業通商資源部正式簽署《韓美造船伙伴關系倡議》(KUSPI),敲定雙邊合作框架。兩個月后,作為“讓美國造船業再次偉大”的常設執行機構的韓美造船合作中心(KUSPC)在華盛頓特區挂牌成立,統籌推進合作事項。
挑戰重重的合作前景
韓國的戰略意圖清晰:通過收購美國本土造船廠,避開限制外國船企承接美國商船訂單的政策法律壁壘,直接進入美國商船市場﹔從承建低敏感度的政府艦船起步,逐步進入軍用艦艇領域,謀求參與美軍水面艦甚至潛艇建造項目﹔最終切入全球軍工供應鏈,拓展全球防務市場,提升韓國在全球海洋防務領域的影響力。
收購奧斯塔美國公司是此戰略的重要一環。奧斯塔美國公司總部位於亞拉巴馬州莫比爾,與費城造船廠形成東西海岸互補布局,是美國海岸警衛隊“傳承”級近海巡邏艦、美國海軍“獨立”級瀕海戰斗艦和“先鋒”級遠征快速運輸艦的建造商,並聯合通用動力電船公司深度參與“弗吉尼亞”級和“哥倫比亞”級核潛艇配套功能模塊制造,手握大量美軍訂單。
目前交易處於收購要約階段,雙方已啟動盡職調查。交易成功與否取決於盡職調查結果及美國相關政府監管部門的批准。無論結果如何,韓美在造船工業領域已形成利益綁定,合作深化趨勢明顯。
特別是美國政府正為外國船廠承建美國海軍艦艇開放通道,提供政策紅利。2026年8月13日,美國總統特朗普簽署備忘錄,下令改革美國海軍造艦體系,擬採用“芬蘭模式”擴大產能,允許外國造船廠以同步在美新建或收購船廠多數股權為前提,為美軍建造艦艇。
然而,韓美造船合作前景仍然存在巨大的不確定性。首要阻力來自美國政策和法律限制:外資控股船廠基本無法拿到高敏感度軍方主力艦艇建造大單,多限於小型維修和輔助艦船分包業務。美國國會議員於2024年8月提交的《保護美國造船投資法案》還規定,凡是接受過美國聯邦政府補貼、基建撥款、造艦扶持資金的本土造船廠,一旦被外資取得多數控制權,必須一次性全額償還所有歷史聯邦補貼。該法案尚未生效,但已成為美國監管機構約束外資進入的重要政策參考。
更嚴峻的考驗在於結構性成本劣勢,包括但不限於:美國熟練造船技術工人數量缺口巨大,培養周期長﹔土地、能源等生產要素成本高昂﹔美國本土配套供應鏈不健全,大量零部件依賴進口。特別是待收購的美國本土造船廠多面臨財務包袱沉重、虧損額大,收購后需持續注資消化虧損,回報周期漫長,商業盈利壓力突出。
最后,韓國內部對於MASGA項目能否真正實現互惠互利存在擔憂。2025年8月,美國財政部長貝森特曾暗示政府可能對本土造船公司持股。韓國造船業人士基於對美方政策導向不確定性的判斷,擔心韓國企業為“讓美國造船業再次偉大”向美國本土造船企業投入大量資金、技術和人力后,最終管理控制權可能旁落。

 人民日報客戶端下載
 手機人民網
 人民視頻客戶端下載
 人民智雲客戶端下載
 領導留言板客戶端下載
 人民智作
 80秒看雪中武漢