

【環球時報駐韓國特約記者 黎枳銀 環球時報記者 李迅典 嚴格 劉永】面對中國電池設備企業在全球市場持續高歌猛進,曾經作為行業領頭羊的日本電池產業界正試圖通過一場“本土生產鏈革命”來扭轉頹勢。4月,日立、理光以及豐田旗下企業等9家日本儲能電池設備制造商聯合組建Swiftfab Energy Systems,試圖通過將傳統大型產線拆解為類似“積木”的獨立單元的模式“降本提速”,以此作為對抗中國競爭對手的核心武器。《日本經濟新聞》近日稱,在一些國家試圖將中國排除出本國電動車電池關鍵供應鏈之際,日本的這一計劃有望吃下部分市場。然而這一願景的真實效果已經引發不少質疑。
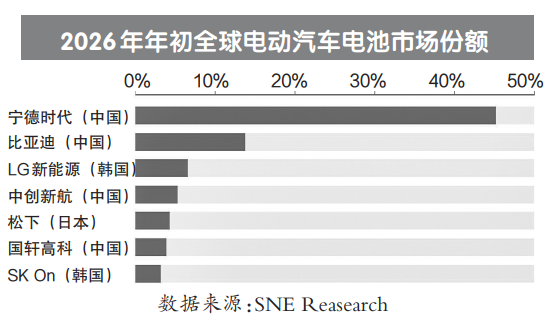
2026年年初全球電動汽車電池市場份額
9家日企謀劃“搭積木”式合作
“日本蓄電池行業正面臨嚴峻的生存危機!”《日本經濟新聞》的報道援引日本行業人士的分析稱,盡管全球儲能鋰電池產品由索尼公司於1991年左右率先實現商業化,並由日企在此后10余年間主導全球市場,但截至2025年,作為“后起之秀”的中國企業已在全球電動汽車電池市場中佔據高達70%的份額,韓國企業緊隨其后,日本企業的存在感反而被大幅壓縮。
《日本經濟新聞》的分析指出,造成這一困境的根源之一在於日本企業設備生產方式的嚴重滯后。傳統模式下,一家電池企業新建工廠往往需要對接50余家供應商,各家設備廠商獨立交付、分別調試。一旦其中任意一家受原材料或人力短缺等因素影響出現延期,整條產線的建設周期就會被大幅拉長。目前日本電池行業從產線設計到正式投產普遍需要耗時4至6年。此外,各設備廠商分工獨立,傳感器、電機等跨工序通用零部件也分散採購,規模效應無從發揮。日本電池供應鏈協會負責電池供應鏈強化工作的小池將樹坦言:“盡管日本電池產業的業內人士已經意識到統籌採購可以壓縮成本,但此前(日本企業)始終沒有形成合作機制。”
隨著全球電動化浪潮的不斷推進,為確保車用動力電池供給網絡通暢,2021年4月,日本汽車領域相關企業決定聯合成立日本電池供應鏈協會(BASC),最初成立時,會員數量為55家。今年4月,BASC旗下9家會員企業共同出資組建 Swiftfab Energy Systems,試圖以“協同標准化”再次破局。Swiftfab社長喜田桂祐將新模式形容為“像積木一樣將本土的生產元素拼接起來,就能搭建一整條產線”。具體路徑包括:9家企業共同制定標准化的基礎產線方案與設備規范﹔將設備小型化,使其可緊湊布置於集裝箱單元內,從而壓縮制造成本﹔各類通用零部件統一集中採購。通過這套模式項目預估客戶從廠房動工到投產的整體綜合成本可比傳統模式降低七成,建設周期有望縮短一半至2到3年。喜田桂祐稱:“這套成本水平足以讓我們在海外市場與中國企業展開有力競爭。”
從經濟安全保障角度看,日本政府已於2022年將儲能電池劃定為“特定重要物資”。早稻田大學教授所千晴表示:“日本電池產品性能優異,但生產成本偏高。想要補齊成本競爭力短板,必須從生產設備等配套環節壓縮整體開支。”
“無論是開發還是投資,中國企業都在加速”
當前全球動力電池市場的區域競爭格局高度集中,中國企業的領跑優勢正持續放大。韓國研究機構SNE Research數據顯示,2026年1至4月全球動力電池裝車量達352.7吉瓦時,同比增長13.8%。前十強企業全部來自中、韓、日三國,其中7家中國企業合計份額已升至72.2%,寧德時代和比亞迪分別以超過40%和14%的份額穩居前兩位,進一步對日韓企業形成市場優勢。
韓國電池企業雖保有核心技術和客戶基礎,但市場份額明顯承壓。LG新能源今年前4月位列全球第三,份額從去年同期9.5%回落至9.1%﹔SK On的市場份額由4.3%降至3.5%﹔三星SDI則跌出了全球前十名。
在儲能電池方面,中國企業同樣領先優勢明顯。香港《南華早報》21日報道稱,SNE Research的數據顯示,2025年全球鋰離子電池儲能系統市場規模同比增長79%,達到 550 吉瓦時。其中,中國佔比高達 64%。企業業績數據也印証了這一點,寧德時代以30%的市場份額蟬聯榜首,而全球排名前七位均為中國企業,合計佔據83.3%的市場份額。中國已在整個電池價值鏈中佔據主導地位,包括原材料提煉、關鍵材料生產、電芯制造和最終組裝。國際能源署的數據顯示,目前全球約85%的電池電芯產能集中在中國。
除份額爭奪外,中韓在下一代電池技術上的競爭也在升溫。據《韓國時報》報道,固態電池已成為雙方競爭的關鍵領域,中國企業依托規模制造和快 目前,日本企業也在瞄准新一代固態電池技術的研發,不少日本企業甚至期望借此反超中韓企業。據韓聯社報道,過去20年來,中國和韓國在固態電池專利申請方面增長最快,中國年均增長率為20%,韓國為18%。
《韓國時報》的報道認為,韓國企業致力於推進電池化學技術的研發,而中國企業則優先考慮快速實現新產品的產業規模化生產。日本化學巨頭出光興產與豐田也在聯合開發固態電池,但出光興產研發負責人在接受採訪時坦言:“中國企業(在固態電池方面)的技術已經相當先進,令我們感到威脅。無論是開發的速度,還是投資的實力,中國企業都在全力加速。”
盡管如此,日本企業在當前全球電池市場中的存在感依然有限。以鬆下為例,今年前4個月市場份額已由去年同期的4.0%降至3.4%。這使得日本更加迫切地尋找車載電池規模競爭之外的突破口。
據日本《讀賣新聞》報道,日本政府正修訂“蓄電池產業戰略”,計劃到2035年將本土電池制造企業銷售額提升至當前的3倍,並重點攻堅人工智能(AI)數據中心高輸出電池、全固態電池等前沿領域。Swiftfab的模塊化設備方案,正是這一戰略在產業落地層面的具體抓手。
“去中國化”並不現實
針對日本聯合體能否借此取代中韓電池全球供應鏈主導地位的問題,中國汽車行業相關專家在接受《環球時報》採訪時給出了較為審慎的判斷。汽車行業分析師鐘師表示,相比中韓電池企業,已經在綜合產品競爭力上落后的日企必然要在技術、工藝、成本上做出應對之策,從某種程度來看,這9家日本企業主動“抱團”是一種有效方式,可以集本土產業鏈之優勢,減少重復建設,縮短產出周期。不過,鐘師分析稱,未來,中日韓電池企業既要拼技術研發,更要拼制造工藝革新。由於電池的工藝鏈很長,日方推出“模塊化電池工廠”應是在最后幾道工藝上做了獨自的革新,並不是顛覆整個電池制造工藝,企業的工藝革新都是靠日積月累從每個局部展開的。
中國汽車專家賈新光告訴《環球時報》記者,根據一些報道,日本全新的電池工廠可將鋰電池生產線拆解為標准化模塊,但這一模式現階段更多是一種理想化構想,距離成熟落地並贏得市場檢驗還有極大差距。“目前電池涂布機長度也就30至40米,電芯組裝線30至40米,本身就是高度模塊化的,因此日本企業提出‘搭積木生產線’這一名詞實際上並非高深的技術。”賈新光還分析稱,能源與基礎設施短板進一步制約日本電池技術產業化。電動汽車電池的快充技術依賴高電壓、大電流供電,需要改造電網,增加電力供應,建設快充設施,中國依托成熟的光伏、風電產業,配套電網儲能設施,支撐電池快充與規模化生產。而日本所有能源高度依賴進口,電力供應緊張,無法發展風光發電,核能發展也困難重重,現有電網承載力也無法適配大規模電動汽車快充需求,產業配套存在先天缺陷。
對於日本企業押注的固態電池,賈新光表示,有行業研判數據顯示,2030年全球固態電池產業化落地概率中,比亞迪為60%、寧德時代為30%,而豐田僅為8%。在理想的情況下,日本模塊化電池生產線與固態電池技術最快僅能在2027年小范圍裝車試用,2030年才有望迎來產業化檢驗節點。中國汽車工業在這個節點上也會實現固態電池商業化。
更令人關注的是,在這一日本電池企業聯合體的目標客戶中,全球最大電動汽車市場中國卻被排除在外。《日本經濟新聞》稱,Swiftfab的新設備初期將主要面向日本國內電池制造商銷售。未來計劃拓展至歐洲、美國和印度市場。報道認為,企業接下來面臨的核心課題,在於能否精准把握市場需求。由於該方案不將佔據全球過半電動車電池市場的中國廠商列為目標客戶,后續訂單的增長前景存在不確定性。
針對日企助力歐美供應鏈“去中國化”的市場預期,賈新光認為這並不現實。當前全球汽車市場格局已發生深刻變革,受國際局勢影響,全球石油短缺對傳統燃油汽車市場沖擊嚴重,中國電動汽車憑借成熟供應鏈、高性價比出口成倍增長,產能供不應求,產業優勢持續放大。全球電池產業競爭的核心是產業鏈、成本與規模化能力的比拼。日本試圖通過技術單點突破重塑格局、助力歐美擺脫對華供應鏈依賴的算盤難以落地。

 人民日報客戶端下載
 手機人民網
 人民視頻客戶端下載
 人民智雲客戶端下載
 領導留言板客戶端下載
 人民智作


 80秒看雪中武漢